
Los activos argentinos en dólares cerraron la semana con caídas generalizadas. Los Globales retrocedieron 1,7% en promedio, con una suba de 25 bps del riesgo país hasta 672 bps, y el MSCI Merval cedió 2,9% en moneda dura, por encima de la baja del EEM (-1,8%). A diferencia de la semana previa, bonos y equity se movieron en la misma dirección. En el segmento en pesos, en cambio, la curva de tasa fija registró un avance moderado y la TAMAR descendió 162 bps hasta 22,75% TNA.
En el plano internacional, los rendimientos de los Treasuries bajaron en toda la curva (2 años -7 bps hasta 4,64% y 10 años -12 bps hasta 4,95%) y el spread 2-10 años se redujo a 31 bps. Las acciones de EE.UU. tuvieron un desempeño dispar (S&P 500 +0,1%, Dow Jones +1,7% y Nasdaq -0,5%), con mayor volatilidad en renta fija (MOVE +5,7%) y menor en renta variable (VIX -4,8%). El oro cayó 3,4% y el dólar global se debilitó levemente (DXY -0,2%). En commodities, el Brent subió 3,0% hasta USD 113 y el WTI cedió 1,9% hasta USD 99. Bloomberg estima que, en un escenario base de conflicto de baja intensidad con Irán, el crudo se mantendría en torno a USD 100 y la inflación global alcanzaría un máximo de 4,4% antes de moderarse el próximo año. Una escalada que lleve el barril a USD 130 elevaría ese pico a 5%. En paralelo, las dudas sobre las valuaciones vinculadas a la inteligencia artificial ganaron espacio. Michael Hartnett (Bank of America) advirtió que la aversión al riesgo podría extenderse hasta bien entrado nov-26, mientras que Christian Sewing (Deutsche Bank) no ve motivos de preocupación por una fuerte reversión en el corto plazo.
A nivel local, los datos publicados mostraron fortaleza en las cuentas fiscales y externas. Nación registró en sep-26 un superávit primario de $1,43 billones, con lo que el acumulado del año alcanza 1,2% del PBI, a partir de ingresos que crecieron 2,3% real interanual y de un gasto que se contrajo 0,9% real. El superávit comercial fue de USD 2.976 millones, el mayor para un mismo mes en la serie, con un aporte destacado del sector energético, cuyas exportaciones crecieron 89% y cuyo saldo alcanzó un máximo de USD 1.600 millones. Por su parte, la confianza del consumidor subió 0,8% en oct-26, aunque se mantiene 8,9% por debajo del nivel de dic-25.
En conjunto, la corrección de los activos en dólares ocurrió sin un deterioro de los indicadores locales y con un contexto externo de menores tasas, aunque con mayor volatilidad en renta fija y cautela sobre los activos de riesgo globales. La agenda de la próxima semana, con el balotaje en Brasil, la reunión de la Fed y la licitación del Tesoro será la principal referencia de corto plazo.
Deuda Hard Dollar
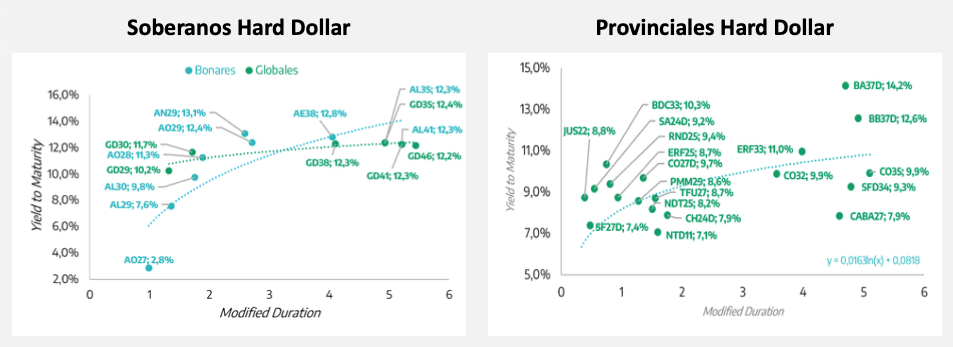
Los Globales cayeron 1,7% en promedio y el riesgo país cerró en 672 bps. Las bajas de precio fueron más pronunciadas en el GD46 (-2,2%) y el GD38 (-2,0%), y más acotadas en el GD29 (-1,2%) y el GD41 (-1,3%). En rendimiento, en cambio, el ajuste se concentró en los vencimientos más cortos. La TIR del GD29 subió 100 bps hasta 10,6% y la del GD30 110 bps hasta 11,4%, frente a incrementos de entre 25 y 48 bps en los bonos de 2035 en adelante, que se ubican en torno a 12,0%. Como resultado, la curva se aplanó y el tramo corto pasó a rendir un valor más cercano al del largo.
El desempeño contrastó con el de la deuda emergente (EMB +0,4% y CEMB -0,2%) y con la caída de 7 a 12 bps en los rendimientos de los Treasuries. Esa diferencia indica que la corrección respondió a factores propios del riesgo argentino. A su vez, no estuvo precedida por un deterioro de los datos fiscales o comerciales publicados en la semana, por lo que el movimiento parece reflejar un aumento de la prima de riesgo soberana más que un cambio en los fundamentos de corto plazo.
Los Bonares cayeron 1,7% en promedio, con bajas más pronunciadas en AL35, AL41 y AE38 (entre 2,5% y 2,8%), que en esos tramos superaron a las de los Globales equivalentes. Los BOPREAL mostraron un comportamiento más defensivo (-0,2% en promedio). En cuanto a los provinciales, el recorte promedio fue de 0,4%, con bajas más marcadas en los bonos de PBA (BB37D -2,8% y BA37D -1,7%).
El FCI Raíces Dólares Plus (YTD +3,54%) tiene una ponderación de 22% en el tramo largo de la curva de Globales, que podría tener upside en caso de compresión del riesgo país. A los efectos de mitigar el riesgo, la cartera posee 10,5% de provinciales Ley NY, y 25% de corporativos de elevada calidad crediticia. El segmento soberano se completa con posiciones de duration corta, priorizando AO27 y AL30 dado su buena liquidez y estructura de amortización. Para perfiles que prioricen el riesgo corporativo, Raíces Renta en Dólares ofrece una exposición del 75% de la cartera a este tipo de activos, complementado con posiciones en instrumentos soberanos o cuasi soberanos de baja duration. Finalmente, los inversores más aversos al riesgo tienen la posibilidad de invertir en el fondo Raíces Ahorro Dólares, con formato money market.
Hacia adelante, la curva soberana seguirá condicionada por la evolución de las tasas largas de EE.UU. y por la conclusión de la tercera revisión del programa con el FMI. A ello se suma el balotaje presidencial en Brasil, fijado para el domingo 25/10, por su eventual impacto sobre el apetito por activos de la región.
Deuda en Pesos
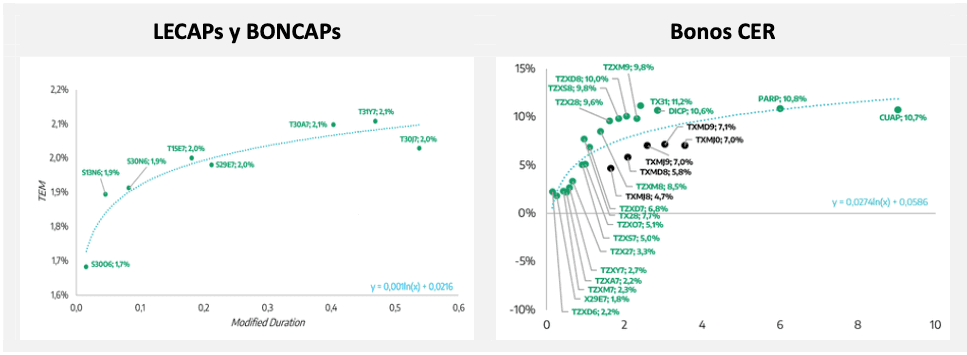
En la curva de tasa fija, los precios avanzaron 0,3% en promedio y el rendimiento promedio bajó 16 bps hasta 26,9%, sin considerar la S30O6, cuya cercanía al vencimiento le resta representatividad. La compresión se concentró en la S13N6 (-75 bps hasta 25,3%) y el T31Y7 (-31 bps hasta 28,4%), mientras que el T15E7 subió 33 bps hasta 26,8%. La TAMAR descendió 162 bps hasta 22,75% TNA, y los tramos cortos de los instrumentos TAMAR (+0,4%) y CER (+0,3%) tuvieron avances, mientras que los medios y largos de ambas curvas se mantuvieron prácticamente sin cambios. Los duales mostraron movimientos dispares, con un alza de 0,8% en el jun-28 y una baja de 0,6% en el dic-28.
En materia de precios, la inflación mayorista de sep-26 fue de 3,2%, 1,1 pp por encima de ago-26, con aumentos de 3,4% en productos nacionales y de 0,4% en importados, en un contexto de suba del petróleo (15% en el mes). Aun así, el acumulado de los primeros nueve meses (22,8%) se mantiene por debajo del de los precios minoristas (23,6%). Los breakevens CER/tasa fija se ubican en 2,2% para oct-26 y en 1,8% para cada mes hasta mar-27, por encima de lo relevado en el REM (1,8% para oct-26 y entre 1,6% y 1,8% en los meses siguientes). La mayor diferencia se da en oct-26 (0,4 pp), mientras que desde nov-26 la brecha ronda los 0,2 pp y se cierra en dic-26. Esto indica que el mercado descuenta una inflación mayor que la proyectada por el REM, en particular para el mes en curso.
En el mercado cambiario, el spot subió 0,7% hasta $1.528, el MEP 0,8% hasta $1.549 y el CCL 0,9% hasta $1.633. La brecha CCL/spot se amplió 25 bps hasta 6,9% y la del MEP lo hizo 20 bps hasta 1,4%, en una semana en la que el BCRA compró USD 228 millones. La licitación del Tesoro del 28/10 busca rollear vencimientos por $10,8 billones. La evolución de la liquidez y de la tasa de corto plazo, junto con el dato de inflación de oct-26, serán las principales variables a seguir.
Los inversores que busquen hacer carry en pesos, pueden optar por alternativas conservadoras como los fondos Raíces Fideicomisos (YTD 31,91% anualizado) y Raíces Renta en Pesos (YTD 32,45% anualizado). Ambos FCI invierten en renta fija en pesos de corto plazo, en un caso concentrando mayor volumen en fideicomisos financieros (Raíces Fideicomisos), mientras que el Raíces Renta en Pesos presenta una composición más diversificada entre instrumentos soberanos y corporativos. Los perfiles con mayor tolerancia al riesgo tienen como alternativa el fondo Raíces Inversión (YTD 39,30% anualizado), que invierte en instrumentos vinculados a la evolución de la inflación. Por último, aquellos que prioricen la preservación del capital, tienen la posibilidad de invertir en money market a través del Raíces 24/7 (Raíces Ahorro Pesos).
Renta Variable
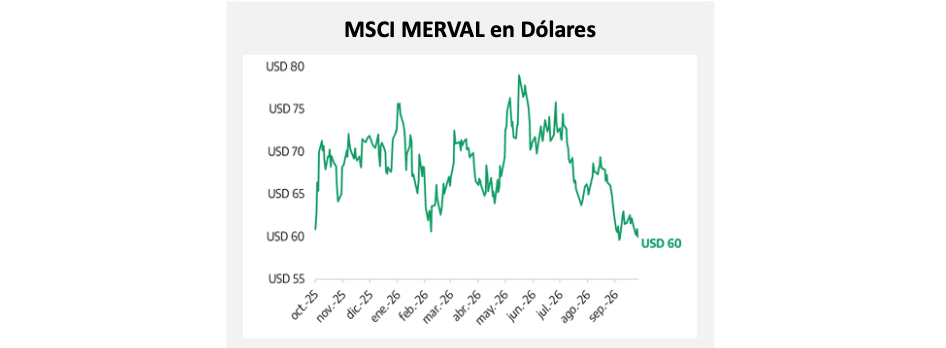
El MSCI Merval cerró la semana en 97.993 puntos, con una caída de 2,0% en pesos. Medido en dólares, el retroceso fue de 2,9%, mayor al del EEM (-1,8%), lo que revirtió el desempeño relativo favorable de la semana previa. El movimiento acompañó al de los bonos soberanos, en una semana de cierta estabilidad en Wall Street, por lo que la evolución del riesgo país seguirá siendo una referencia para el panel.
La baja fue amplia, con 13 de las 20 acciones en terreno negativo. Las mayores caídas se concentraron en EDN (-9,0%), TGNO4 (-7,7%) y CEPU (-7,6%), seguidas por LOMA, TRAN e YPFD, con bajas de entre 4,6% y 5,9%. En sentido contrario, TXAR subió 8,5% y TECO2 2,6%, y entre los bancos hubo dispersión (GGAL +1,6% y BBAR -1,7%). YPFD retrocedió en una semana de señales mixtas en el crudo, con el Brent al alza y el WTI a la baja.
En Nueva York, 11 de los 15 ADRs cerraron a la baja, con caídas de alrededor de 9% en EDN y CEPU y de 7,5% en BIOX, mientras que TEO (+1,5%) fue el mayor avance. En general, las variaciones fueron en línea con la dirección de sus pares locales.