
Los activos argentinos tuvieron un desempeño diferenciado. La deuda soberana en dólares devolvió parte de lo ganado la semana previa. Los Globales cayeron 0,7% en promedio y el riesgo país subió 7 bps hasta 599 bps, mientras la deuda emergente avanzó levemente (EMB +0,7%). En renta variable, el Merval subió 1,1% en pesos y 1,0% en dólares, hasta USD 1.770, y superó al EEM, que cedió 4,3%. En la curva en pesos, los instrumentos de tasa fija más cortos ajustaron al alza y los del tramo intermedio comprimieron rendimientos.
El contexto externo se volvió más adverso. En sep-26, el IPC de EE.UU. avanzó 0,6% mensual (0,3% el subyacente), su mayor ritmo en cinco meses, empujado por los combustibles. En este marco, el mercado ya descuenta tres aumentos de la tasa de la Fed. Sin embargo, las declaraciones de Kevin Warsh reforzaron la expectativa de que la tasa se mantendrá sin cambios en la reunión de este mes. Los rendimientos de los Treasuries bajaron (2 años -5 bps hasta 4,74%, 5 años -14 bps hasta 4,88% y 10 años -18 bps hasta 5,06%) y el spread 2-10 años se aplanó de 45 a 32 bps. En paralelo, el S&P 500 cedió 0,9%, el Nasdaq 2,4%, el VIX subió 10,9% hasta 16,5 y el MOVE 4,1%. El petróleo avanzó (WTI +6,7% hasta USD 98 y Brent +1,1% hasta USD 106) tras los ataques de misiles hutíes contra Arabia Saudita. Por su parte, el FMI proyectó un crecimiento global de 3,4% para 2027, pero advirtió que la economía mundial se acerca a los límites de su resiliencia.
En el plano local, la inflación de sep-26 fue 1,9%, en línea con el REM y 0,2 pp por encima de ago-26. La núcleo bajó a 1,7% y se mantuvo por debajo de 2,0% por quinto mes consecutivo, mientras que los regulados subieron 2,3%. En tanto, el FMI recortó su proyección de crecimiento de Argentina para 2026 de 3,5% a 2,1%. Adicionalmente, Kristalina Georgieva se reunió con Luis Caputo y Santiago Bausili y señaló que los equipos trabajan para finalizar la tercera revisión del programa. En el mercado cambiario, el spot cedió 0,3% hasta $1.513, el MEP bajó 0,5% hasta $1.532 y el CCL subió 0,1% hasta $1.615. La brecha CCL/spot se amplió 40 bps hasta 6,8% y la del MEP se redujo 20 bps hasta 1,3%. En este marco el BCRA compró USD 574 millones.
El Tesoro colocó $6,61 billones, con un rollover de 136%, y convalidó TAMAR+10,1% TNA en el dual dic-29. Los bonos con vencimiento en 2028 y 2029 representaron 59% de lo adjudicado. La TAMAR subió 31 bps hasta 24,0% TNA. Entre los eventos a seguir se destacan la licitación del 28/10, con vencimientos por $16,8 billones y la conclusión de la revisión con el FMI.
Deuda Hard Dollar
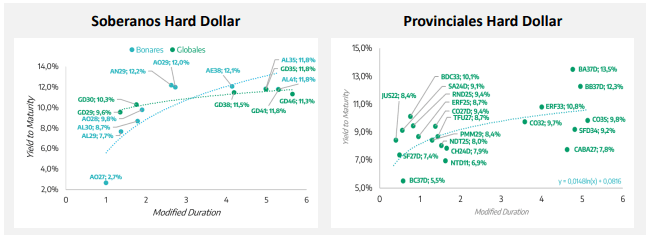
Los Globales cayeron 0,7% en promedio y el riesgo país cerró en 599 bps, 7 bps por encima del cierre previo. En precio, las bajas fueron mayores en el tramo largo, en línea con su mayor duration (GD46 -1,1%, GD41 -1,0%, GD35 -0,9%), que en el corto (GD29 -0,3% y GD30 -0,7%). En cambio, en términos de rendimiento, el ajuste se concentró en los vencimientos cercanos: la TIR del GD30 subió 44 bps hasta 10,0% y la del GD29 29 bps hasta 9,3%, frente a 10 a 21 bps en el resto de la curva (GD35 11,4%, GD38 11,2%, GD41 11,5% y GD46 11,2%).
El desempeño se diferenció del de otros emergentes y de la tasa base. La deuda emergente avanzó (EMB +0,7% y CEMB +0,3%) y los rendimientos de los Treasuries bajaron entre 5 y 18 bps, de modo que la suba de TIR de los Globales estuvo asociada a una mayor prima de riesgo y no a la tasa base.
Los Bonares cayeron 0,5% en promedio, con bajas en toda la curva que fueron mayores en los plazos largos (AE38 -0,7%, AL41 -1,0% y AL35 -1,2%). Los BOPREAL se mantuvieron prácticamente sin cambios (+0,05% en promedio), consistente con su menor duration. Los títulos provinciales cedieron 0,1% en promedio, con bajas en los bonos de la Provincia de Buenos Aires (BA37D -1,2% y BC37D -1,1%) y un leve avance en CABA27 (+0,2%).
Entre las novedades de financiamiento, trascendió en la prensa que Caputo habría planteado a inversores, en una reunión privada en Bangkok, que el swap con China podría utilizarse para cubrir necesidades del Tesoro en caso de que no pudieran emitirse los USD 5.000 millones de Bonares previstos en el programa financiero 2027. En materia de flujos, la presentación de Werning actualizó las cifras. Las empresas y provincias emitieron USD 23.700 millones desde oct-25 y liquidaron USD 19.200 millones. Queda un saldo de USD 4.400 millones, frente a USD 2.600 millones de vencimientos y recompras anunciados para el 4T26 y el 1T27. Del lado del FMI, un alto funcionario expresó confianza en que Argentina cumplirá sus obligaciones de deuda el próximo año, y Era Dabla-Norris señaló que la consolidación fiscal requiere reformas tributarias estructurales. Hacia adelante, la evolución de las tasas largas de EE.UU., la reunión de la Fed, la revisión con el FMI y el balotaje en Brasil seguirán siendo las principales referencias para la curva soberana.
Deuda en Pesos
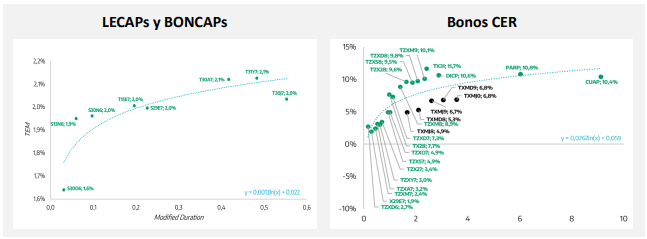
La curva de tasa fija mostró una dinámica diferenciada por plazo. La TNA promedio del segmento bajó 16 bps hasta 26,5%, pero los títulos cortos subieron entre 39 y 49 bps (S13N6 26,1% y S30N6 26,3%), mientras que los de ene-27 a jul-27 comprimieron entre 39 y 106 bps (T15E7 26,9%, T30A7 28,6%, T31Y7 28,7% y T30J7 27,3%). El tramo corto se movió en un contexto de mayor tasa de referencia, con la TAMAR 31 bps más alta (24,0% TNA), y de absorción de liquidez. Con la liquidación de la licitación, el Tesoro retiraría $1,75 billones del sistema y, según informaron, lo compensaría parcialmente con una recompra de bonos por $1 billón para evitar un salto de las tasas overnight.
La licitación del miércoles adjudicó $6,61 billones, con un rollover de 136%. El dual dic-29 se colocó a TAMAR+10,1% TNA ($1,7 billones), la primera vez desde la emisión del primer dual jun-29 (TAMAR+10,2%) en que el Tesoro convalidó un margen de dos dígitos sobre TAMAR. Los bonos de 2028 y 2029 sumaron 59% del total adjudicado, la segunda mayor participación de títulos largos en una subasta en lo que va del año. La Lecap a 105 días cortó a 2,03% TEM, levemente por debajo del secundario, con posturas rechazadas por $1,93 billones. El resultado combinó un rollover elevado con una mayor extensión del perfil de vencimientos. En el mercado secundario, los tramos largos de los instrumentos indexados tuvieron un desempeño más débil que los cortos. En CER, el tramo corto avanzó 0,4%, el medio cedió 0,1% y el largo 0,6%, y en TAMAR, el corto subió 0,5%, el medio 0,3% y el largo bajó 0,4%. Los duales con vencimiento en 2028 subieron entre 0,6% y 1,0%, mientras que los de 2029 y 2030 cayeron hasta 0,4%.
En materia de inflación, el dato de sep-26 (1,9%) coincidió con el REM. Los breakevens CER/tasa fija se ubican en 2,0% para oct-26 y en 1,9% para cada mes hasta mar-27, entre 0,1 y 0,3 pp por encima del REM (1,8% para oct-26 y entre 1,6% y 1,8% para los meses siguientes). Si la inflación convergiera a las proyecciones del REM, los instrumentos de tasa fija ofrecerían un rendimiento relativo superior al de los CER. Por último, el mercado cambiario mostró variaciones acotadas. El spot bajó 0,3%, el MEP 0,5% y el CCL subió 0,1%, con lo que el canje se amplió 60 bps hasta 5,4%.
La próxima licitación será el 28/10, con vencimientos por $16,8 billones tras el canje de Lecaps en manos del BCRA. Esa cifra incluye USD 5.348 millones VN de Lelink, que probablemente sean canjeados en parte durante la próxima semana. Las condiciones de liquidez y la tasa de corto plazo serán las variables a seguir, junto con el dato de inflación de oct-26, que el REM estima en 1,8%.
Renta Variable
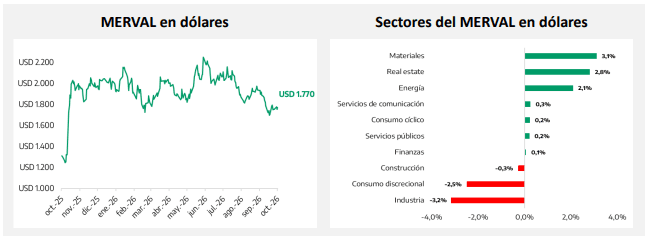
El Merval subió 1,1% en pesos y 1,0% en dólares, hasta USD 1.770. El desempeño relativo fue favorable frente a emergentes (EEM -4,3%, una diferencia de más de 5 puntos), en una semana en la que el S&P 500 (-0,9%) y el Nasdaq (-2,4%) retrocedieron y el Dow Jones avanzó 1,0%. El avance coincidió con una baja de los Globales y una suba del riesgo país de 7 bps.
Medidos en dólares, los sectores mostraron alta dispersión. Materiales (+3,1%), real estate (+2,8%) y energía (+2,1%) lideraron, mientras que industria (-3,2%) y consumo discrecional (-2,5%) tuvieron el peor desempeño. En materiales, TXAR lideró el panel con una suba de 7,8%, y el avance de energía coincidió con el alza del petróleo (YPFD +2,5% en pesos). Finanzas y servicios públicos tuvieron variaciones acotadas (+0,1% y +0,2%), con dispersión entre los bancos (SUPV +3,1% y GGAL -0,7%).
Los papeles que habían liderado la semana previa moderaron su desempeño (CEPU +1,8%, TECO2 +1,6% y PAMP +0,3%) y LOMA no tuvo cambios. Entre las mayores bajas se ubicaron VALO (-2,9%) y TRAN (-2,8%, segunda semana consecutiva de caída).
En Nueva York, los ADRstuvieron un desempeño heterogéneo. Entre las alzas se destacaron IRS (+3,5%), SUPV (+2,9%), CEPU (+2,6%), EDN (+2,5%), BBAR (+2,3%) e YPF (+2,1%), con TEO +1,0% y TGS +1,0%. Entre las bajas, BIOX cayó 10,4%, MELI 1,7% y GGAL 0,9%, mientras que PAM, BMA y LOMA mostraron variaciones marginales.
Hacia adelante, el riesgo país, la evolución de las tasas de EE.UU. y el precio del petróleo seguirán siendo variables de referencia para el panel. Los sectores más expuestos al ciclo local, como industria y consumo discrecional, registraron los peores desempeños de la semana, en un contexto en que el FMI recortó su proyección de crecimiento para 2026 a 2,1% (el REM estima 1,5%). La reunión de la Fed, el balotaje en Brasil y la definición de la revisión con el FMI integran la agenda de catalizadores.