
En agosto, el nivel de actividad no recuperó prácticamente nada de lo que había caído en julio (-2,8% primero y +0,1% después) y está 3,9% por debajo del cierre del año pasado. Para dimensionar, la evolución real de enero-agosto de 2026 fue la cuarta peor desde 1993: solo detrás del 2020 de pandemia (-8%), 2001 (-7,4%) y 1995 (-6,9%), cuando la crisis del tequila de diciembre de 1994 había golpeado la economía.
En septiembre, las ventas minoristas se redujeron 1,2% según CAME, acumulando su cuarta baja al hilo y cediendo más de 7% desde junio. Por el lado de la oferta, la producción automotriz se contrajo 3,6% según ADEFA, la de acero crudo 4% y el Índice Construya 0,6%. Por su parte, la faena de ganado retrocedió 0,5%. En contraste, la producción metalúrgica creció 2,6% durante el mes pasado según ADIMRA y el consumo local de cemento portland casi 10%. Los indicadores adelantados arrojan un resultado mixto para el mes pasado, y no un rebote firme.
Según los datos de INDEC, el rojo fue generalizado entre sectores: solo 3 de las 16 ramas de actividad, que juntas explican menos del 10% de la economía, están por encima del cierre del año pasado: Minas y canteras (+7,6%), Hoteles y restaurantes (+1,7%) y Servicios sociales y de salud (+0,7%). Por el contrario, las trece restantes se encuentran por debajo de diciembre 2025. Los tres principales rubros de la economía y los que mayores eslabonamientos presentan cayeron significativamente en 2026: Industria -3,2%, Construcción -4% y Comercio -4,8%. En conjunto, estas tres ramas explican el 35% de la economía y el 45% del empleo privado registrado. Su fuerte vínculo con los demás sectores limita las posibilidades de recuperación por oferta, en tanto que su incidencia en el mercado de trabajo limita la eventual recuperación por demanda.
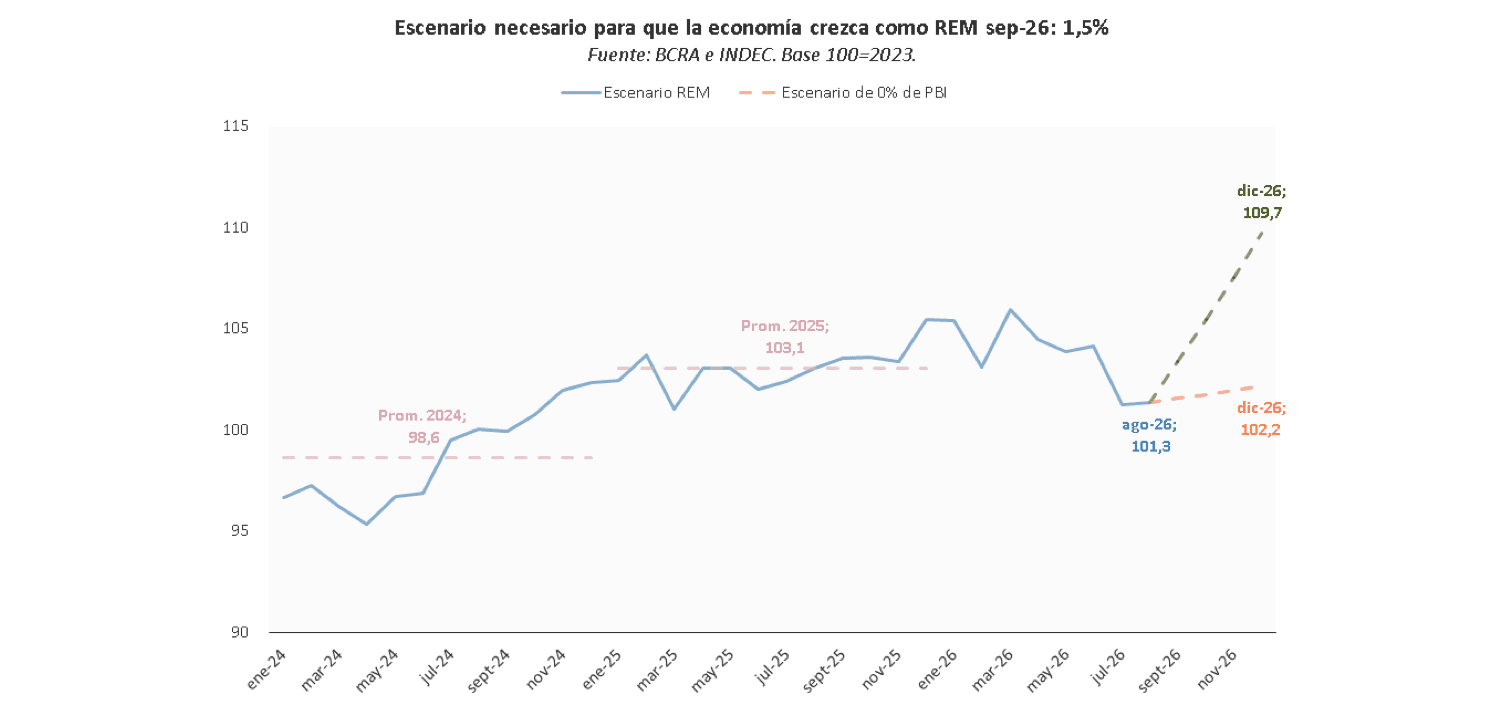
El Relevamiento de Expectativas de Mercado del Banco Central redujo a la mitad su crecimiento esperado en tres meses, pasando de 3% en junio a 1,5% en septiembre. Luego de la publicación de los datos de actividad de agosto, el 1,5% parece un escenario optimista: el EMAE debería crecer 2% por mes entre septiembre y diciembre (+8,2% en el período), para alcanzar ese promedio anual. Más aún, incluso es posible que la economía caiga en 2026: para evitar esto, debería crecer 0,2% mensual entre septiembre y diciembre (+0,8% acumulado y 3% anualizado). Este escenario es plausible, pero no está garantizado.
Si los motores del consumo privado siguen apagados -salario real, puestos de trabajo, transferencias del Sector Público y crédito- y la rentabilidad esperada, uno de los principales impulsores de la inversión, tampoco reacciona, será difícil alcanzar una recuperación sostenida. En 2026, la producción minera trepó 6%, pero la economía en general acumuló una de las cuatro mayores caídas de los últimos treinta años. Evidentemente, ya no alcanza con un sector de enclave para impulsar el total: una economía que no crece no puede tener una macro en equilibrio.
Caída en julio sin rebote en agosto, ¿cómo seguirá la actividad?
En agosto, el nivel de actividad no recuperó prácticamente nada de lo que había caído en julio (-2,8% primero y +0,1% después) y está 3,9% por debajo del nivel de diciembre de 2025. Para dimensionar, la evolución de enero-agosto de 2026 fue la cuarta peor desde 1993: solo detrás del 2020 de pandemia (-8%), 2001 (-7,4%) y 1995 (-6,9%), cuando la crisis del tequila de diciembre de 1994 había golpeado la economía.
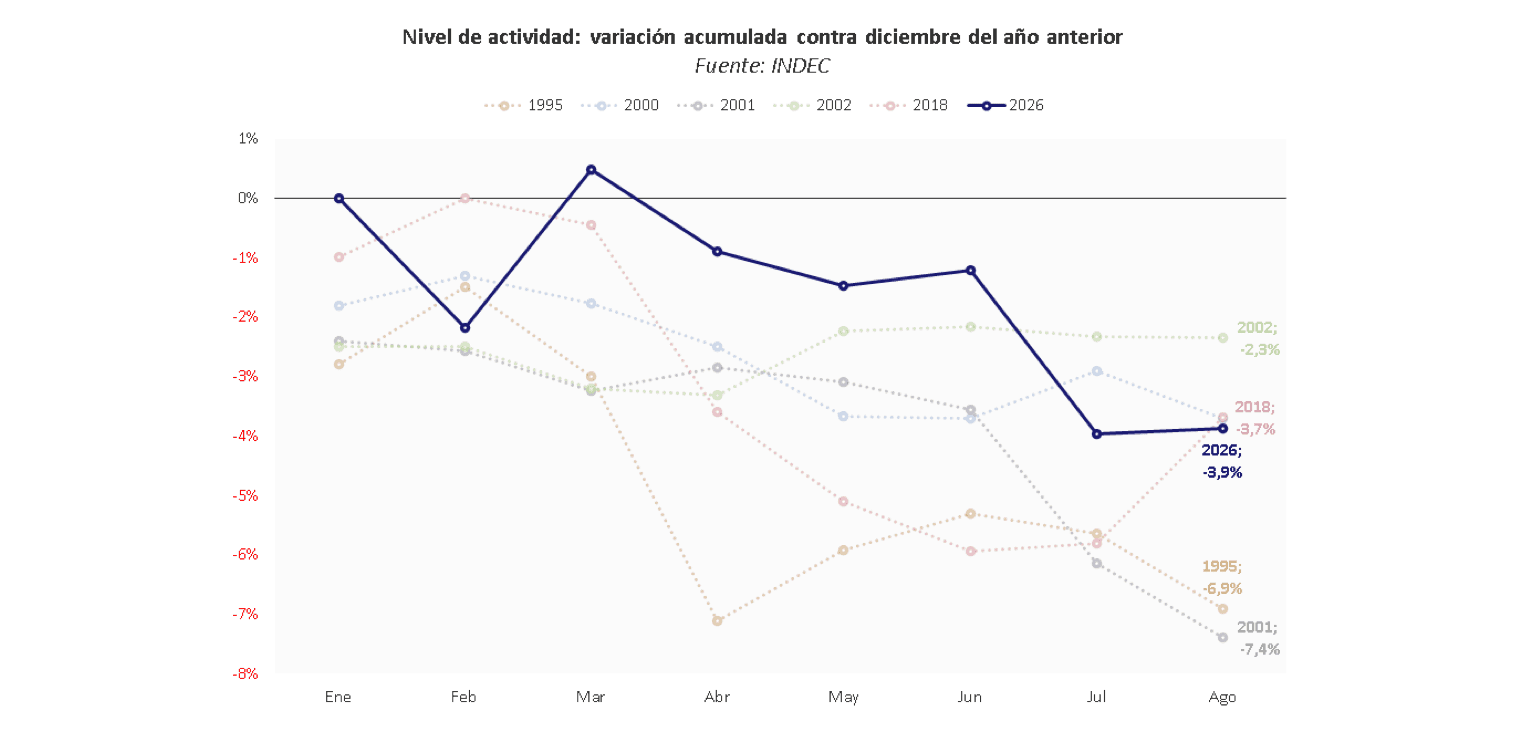
Más aún, con excepción de 2001, cuando el nivel de producción se contrajo 15% en el acumulado interanual, la caída se recortó entre septiembre y diciembre en el resto de los años citados. En 1995, el Estimador Mensual de Actividad Económica (EMAE) terminó retrocediendo 5,4% entre puntas (+1,6% en los últimos cuatro meses) y en 2020 cayó 2,2% (+6,4% en un contexto de flexibilización de las restricciones a la circulación). En 2026, ese escenario no está garantizado.
A pesar de la recuperación de los salarios formales durante agosto (+1%, según los datos de INDEC), el crédito en pesos se contrajo 0,5% en términos reales entre julio y septiembre, fuertemente explicado por el deterioro de familias (-2%) en un contexto de estancamiento del financiamiento a empresas (+0%) y avance de los préstamos hipotecarios (+2%). En igual sentido, según nuestra desestacionalización, el gasto primario del Estado Nacional se ubicó en septiembre 0,5% por encima del promedio enero-agosto, por lo que tampoco habría aportado un gran impulso a la demanda privada. Como muestra preliminar, las ventas minoristas se redujeron 1,2% según la Cámara Argentina de la Mediana Empresa (CAME), acumulando su cuarta baja al hilo y cediendo más de 7% desde junio.
Por el lado de la oferta, la producción automotriz se contrajo 3,6% en septiembre según la Asociación de Fabricantes Automotores (ADEFA), la de acero crudo 4% (según Acero Argentino) y el Índice Construya, que elabora el grupo homónimo, 0,6%. Por último, la faena de ganado retrocedió 0,5%, según la Secretaría de Agricultura, Ganadería y Pesca. En contraste, vale notar que la producción metalúrgica creció 2,6% durante el mes pasado según la Asociación de la Industria Metalúrgica (ADIMRA) y el consumo local de cemento portland casi 10% según su Asociación de Fabricantes (AFCP). De este modo, si bien no podemos afirmar que hubo una nueva baja en septiembre, los indicadores adelantados tampoco permiten intuir que la economía haya rebotado y que la caída de julio y agosto se haya achicado.
En consecuencia, no solo la dinámica de la economía real de 2026 entre enero y agosto fue de las peores de los últimos treinta años, sino que además la recuperación inmediata sería más lenta que en las anteriores contracciones.
El rojo fue generalizado a nivel sector: solo 3 de las 16 ramas de actividad, que juntas explican menos del 10% de la economía, produjeron más en agosto que en diciembre del año pasado: Minas y canteras (+7,6%), Hoteles y restaurantes (+1,7%) y Servicios sociales y de salud (+0,7%). Por el contrario, las 13 restantes, que representan el 90% de la economía (y el 88% del empleo asalariado privado registrado), se encuentran por debajo de diciembre 2025.
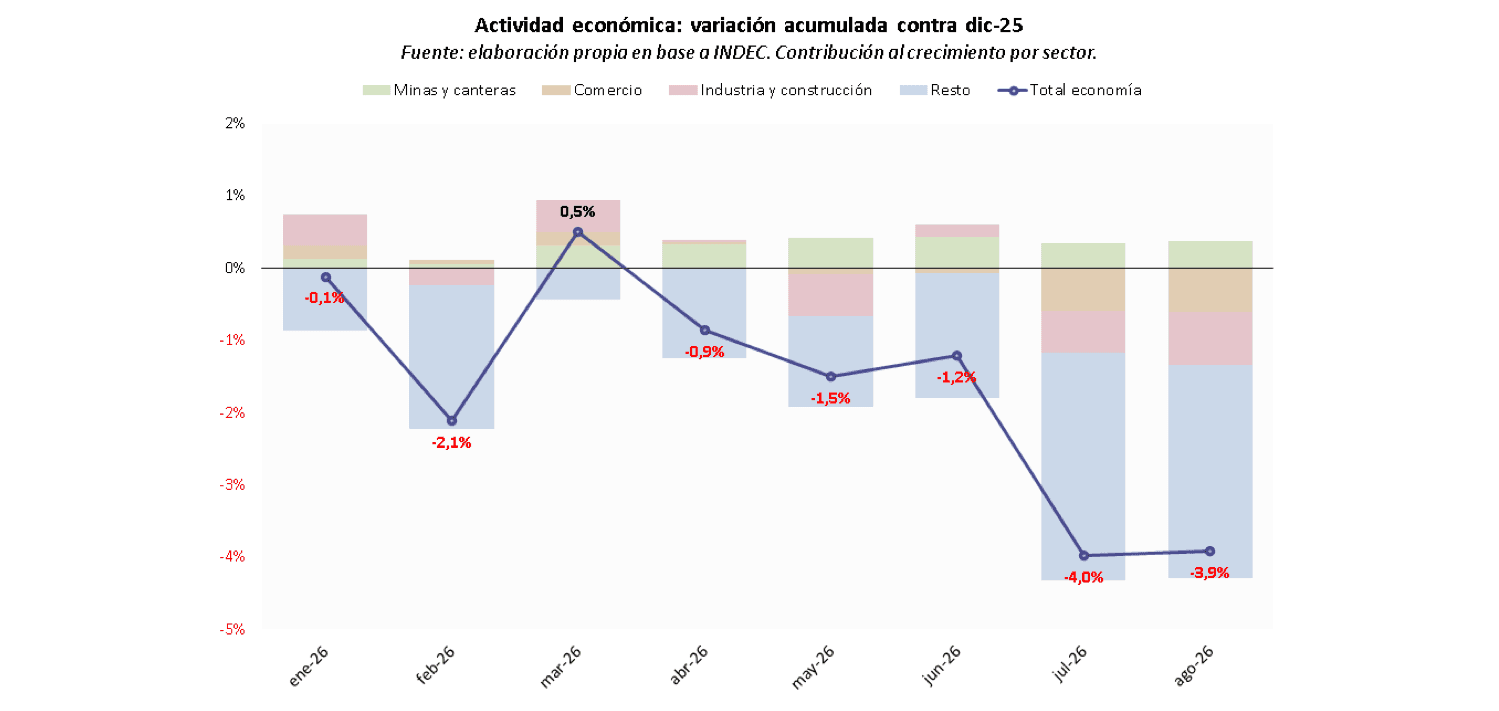
Los tres principales rubros de la economía y los que mayores eslabonamientos presentan cayeron significativamente en 2026: Industria -3,2%, Construcción -4% y Comercio -4,8%. En conjunto, estas tres ramas explican el 35% de la economía y el 45% del empleo privado registrado. Su fuerte vínculo con los demás sectores limita las posibilidades de recuperación futura por oferta, en tanto que su incidencia en el mercado de trabajo limita las posibilidades de recuperación por demanda. Hacia adelante, un escenario de estancamiento secular puede incluso ser optimista.
En el Semana Económica 954 mostramos cómo el Relevamiento de Expectativas de Mercado del Banco Central había reducido a la mitad sus expectativas de crecimiento en tres meses, pasando de 3% en junio a 1,5% en septiembre. Luego de la publicación de los datos de agosto, el 1,5% parece un escenario muy exigente: el nivel de actividad debería crecer 2% por mes entre septiembre y diciembre, es decir, acumular una suba de 8,2% en el período, para alcanzar ese número.
Considerando el cambio de tendencia que esta dinámica implicaría -y descartando un crecimiento tan acelerado para septiembre-octubre, que no trajeron grandes novedades-, es probable que el próximo rem traiga un nuevo recorte en las expectativas de crecimiento. Más aún, incluso es posible que la economía caiga en el promedio interanual: para evitar esto, debería promediar un crecimiento de 0,2% mensual entre septiembre y diciembre, equivalente a 0,8% acumulado y 3% anualizado. Si bien este escenario es plausible (por caso, la economía promedió +0,2% mensual en 2025), no está garantizado.
Por el contrario, tomando los números de los últimos meses, analizando qué sectores fueron los menos afectados y mirando las perspectivas del salario y el empleo (ver Semana Económica 954), el crecimiento del PBI en el promedio anual no parece garantizado. Todo esto en el año de términos de intercambio -precio de exportaciones sobre precio de importaciones: capacidad de compra en dólares de los bienes que vende la Argentina- récord.
Hacia adelante, la última Encuesta de Tendencias de Negocios de INDEC arrojó un saldo negativo: 1 de cada 5 encuestados espera que su producción se reduzca en el último trimestre del año, 1 de cada 2 encuestados considera que su cartera de pedidos se encuentra por encima de lo adecuado y 1 de cada 5 encuestados asegura que tiene más stock del esperado. Aunque esta encuesta se enfoca en la industria, uno de los sectores más golpeados del esquema actual, de modo que es probable que el pesimismo esté sobrerrepresentado, refleja las magras expectativas de recuperación del sector empresario. Sin una
mejora de éstas, será difícil que rebote la inversión.
Por lo tanto, si los motores del consumo privado siguen apagados -salario real, puestos de trabajo, transferencias del Sector Público y crédito- y la rentabilidad esperada, uno de los principales impulsores de la inversión, tampoco reacciona, será difícil entender qué podría encabezar una recuperación sostenida.
En lo que va del año, la producción minera trepó 6% -impulsada por la extracción de petróleo, que saltó más de 15% i.a.-. Sin embargo, la economía en general acumuló una de las cuatro mayores caídas de los últimos treinta años (o la tercera, si excluimos el 2020 de pandemia). Evidentemente, ya no alcanza con un sector de enclave para impulsar el agregado: una economía que no crece no puede tener una macro en equilibrio.